Перед сдачей бюджетной отчётности бухгалтеру государственного учреждения часто кажется, что программа «сама увидит», какая сумма уже вышла за срок, а какая ещё будет погашаться дольше года. На практике сведения ф. 0503169 (0503769) так не работают. Остаток на счёте расчётов — это ещё не классификация. Срок исполнения и факт просрочки живут в договорах, графиках и отдельном регистре, а уже оттуда попадают в отчёт.
Зачем сведениям нужны сроки, если сальдо уже есть
Форма 0503169 (0503769) входит в пояснительную записку к отчётности об исполнении бюджетов. Её заполняют по правилам пункта 167 Инструкции, утверждённой приказом Минфина России от 28.12.2010 № 191н, с учётом писем Минфина и Федерального казначейства за конкретный отчётный период.
Сведения сдают не ежемесячно. Контрольные даты — 1 июля, 1 октября и 1 января года, следующего за отчётным. Отчёт делают отдельно по дебиторской и по кредиторской задолженности и отдельно по видам финансового обеспечения: средства бюджета (КФО 1, 4), внебюджетные средства (КФО 2), средства на иные цели (КФО 5), средства ОМС (КФО 7) и средства во временном распоряжении (КФО 3).
Внутри формы два блока.
- Раздел 1 показывает движение задолженности за период и её состояние на начало года, на конец периода и на ту же дату прошлого года. Здесь же выделяют долгосрочную часть (графы 3, 10, 13) и просроченную (графы 4, 11, 14).
- Раздел 2 расшифровывает просрочку на конец периода — ту сумму, которая попала в графу 11 раздела 1. Расшифровка идёт по контрагенту, датам и причине образования.
Единый план счетов (Инструкция № 157н) не заводит отдельных счетов «долгосрочно» и «с нарушением срока». Поэтому остаток по 205, 206, 302 и другим счетам расчётов сам по себе не отвечает на вопрос формы. Классификацию нужно явно зафиксировать в учёте.
Критерии берутся не из «вкуса бухгалтера», а из федерального стандарта «Представление бухгалтерской (финансовой) отчетности» (приказ Минфина России от 31.12.2016 № 260н) и из той же Инструкции № 191н:
• долгосрочная — срок исполнения по правовому основанию на отчётную дату больше 12 месяцев;
• просроченная — дата исполнения уже наступила, обязательство не закрыто.
Долгосрочные показатели по графам 3, 10, 13 в сведениях формируют на 1 января года, следующего за отчётным. Просрочку показывают как неисполненный остаток на соответствующую отчётную дату.
Что программа берёт в расчёт, а что сознательно отсекает
Автозаполнение ф. 0503169 (0503769) опирается на счета расчётов, которые Инструкция № 191н относит к дебиторской или кредиторской задолженности.
По дебиторке в работу обычно попадают активные счета 206 00, 210 05, 210 10 и активно-пассивные 205 00, 208 00, 209 00, 303 00. По кредиторке — пассивные 302 00, 304 02, 304 03, 304 06, 401 40, 401 60 и те же активно-пассивные счета, где сальдо кредитовое. В актуальных релизах перечень уточняют по комплекту регламентированной отчётности: могут появиться, например, аналитика 401 41, 401 49 или технические субсчета.
Не вся сумма «с истёкшим календарём» обязана стать просрочкой в графах 4, 11 и 14. Совместные письма Минфина и Казначейства за отчётный год как раз и описывают исключения. Их нужно сверять с письмом за ваш период, а не копировать из прошлогоднего комплекта. Типичные развилки такие:
- задолженность заявительного характера по отдельным счетам группы 205 (налоги, таможенные платежи, страховые взносы, часть доходов) не показывают как просроченную и долгосрочную: кредитор может обратиться за возвратом, но срок «сам по себе» не нарушен;
- невыясненные поступления на 205 81 держат как текущую непросроченную кредиторку;
- ожидаемые доходы на 401 40 / 401 41 / 401 49 не превращают зеркальные остатки 205 и 209 в просрочку;
- остаточная стоимость права пользования на 302 24 (и аналогичная логика по 302 26) в просрочку не входит;
- расчёты по ущербу на 209 70 становятся просроченными, только если виновное лицо есть и оно сорвало установленный срок; если виновный не определён или срок не задан, графы 4, 11, 14 по этой сумме не заполняют;
- подотчёт на 208 00 относят к просрочке, когда сотрудник нарушил внутренний срок возврата;
- аванс, который уже не будет закрыт поставкой и переведён на расчёты по компенсации затрат (209 34 / 209 36), в сведениях часто оказывается именно в просроченной части — но только после корректной реклассификации в учёте, а не «вручную в отчёте».
Если бухгалтер правит графы формы, не закрыв эти развилки в проводках и карточках договоров, при следующем автозаполнении цифры «откатятся». Поэтому сначала приводят учёт, потом регистрируют сроки, и только затем нажимают «Заполнить».
Где в БГУ 2.0 хранится ответ на вопросы формы
В редакции 2.0 сведения о сроках не пишутся прямо в регламентированный отчёт. Их аккумулирует регистр «Сведения о долгосрочной, просроченной задолженности».
С 01.07.2025 записи в этот регистр появляются только при проведении документа «Регистрация долгосрочной и просроченной задолженности». Путь: раздел Учёт и отчётность → Расчёты.
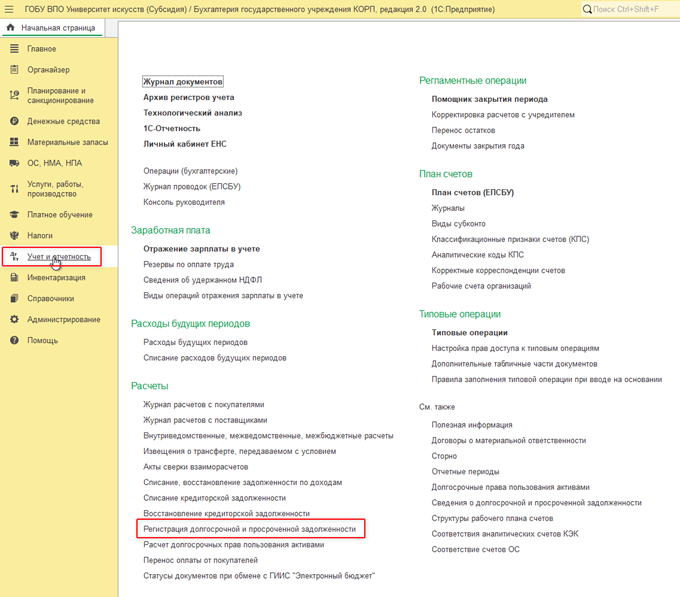
Старый приём «поставили флажок на договоре и сразу ждали заполнения раздела 2» в актуальных релизах больше не является основным контуром. Флаг в карточке договора сам по себе не заменяет документ регистрации.
Автозаполнение табличной части документа доступно по счетам, на которых ведут расчёты по договорам (правовым основаниям) с контрагентами:
- 205.00, 206.00, 207.00, 208.00, 209.00;
- 301.00, 302.00, 304.01.
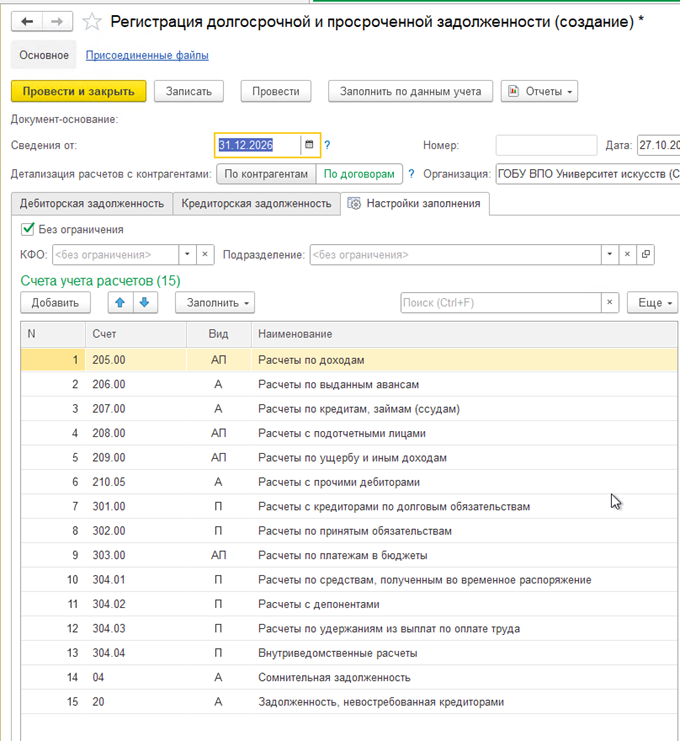
Если по счёту нет аналитики договора, программа не из чего рассчитать дату исполнения. Тогда долгосрочная и просроченная части в регистрации не появятся, а раздел 2 сведений останется пустым даже при ненулевом сальдо в разделе 1.
Версии ПРОФ и КОРП считают сроки по графикам исполнения, если они включены в карточке договора. В базовой версии доступен только упрощённый расчёт: ориентир — реквизит окончания договора. Это не «ошибка базы», а ограничение редакции.
Как подготовить договоры, чтобы регистрация считала суммы
Документ регистрации не выдумывает график. Он читает то, что уже лежит в справочнике «Договоры и иные основания возникновения обязательств».
Есть два рабочих режима.
Основной. В карточке договора включено ведение графиков: график платежей и (или) план-график реализации, закупок, исполнения. Тогда задолженность раскладывается по датам. Просроченной становится не «весь договор целиком», а та часть, у которой дата «оплатить до / исполнить до» уже прошла. Долгосрочная часть — платежи (поставки), до которых на отчётную дату ещё больше года. Этот режим как раз и нужен, когда по одному контракту есть и текущие, и отложенные этапы.
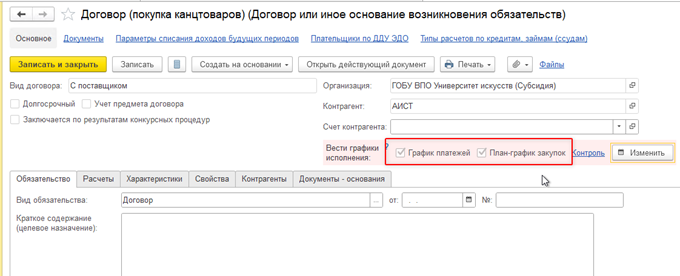
Упрощённый. У договора одна предельная дата. С этой даты весь остаток по всем счетам расчётов по этому основанию считается просроченным. Режим включают, когда графики не ведутся, нужного графика нет или учреждение работает в базовой версии.
Перед массовым заполнением имеет смысл открыть отчёт «Анализ задолженности» в режиме по датам исполнения и пройти спорные договоры. В самом документе регистрации ту же расшифровку даёт команда «Расшифровать».
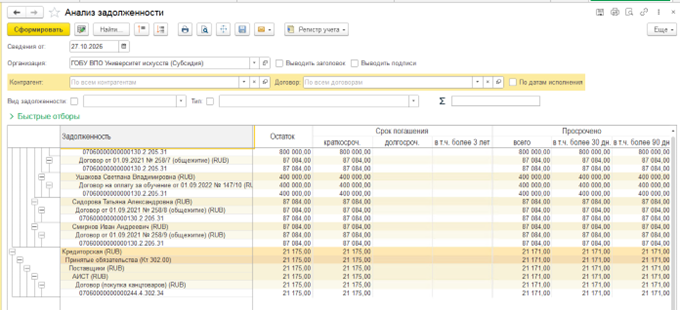
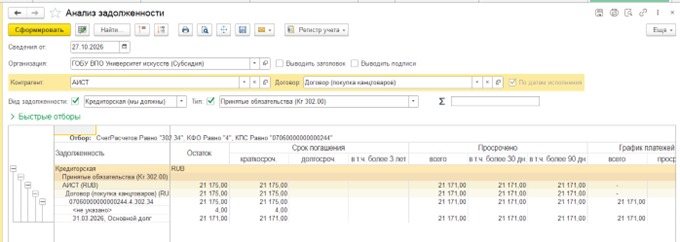
Дата возникновения просрочки подставляется из начала действия правового основания (реквизит срока действия). Если он пустой, программа берёт самую раннюю запись о сроках и суммах обязательств. Дату исполнения просроченной части берёт как наиболее раннюю дату просроченного платежа из графика. Оба значения можно поправить вручную, но лучше сначала закрыть дыры в карточке договора, иначе в следующем периоде правка повторится.
Рабочий порядок: документ регистрации, затем сведения
Ниже — последовательность, которая стабильно даёт заполненные графы 3, 4, 10, 11, 13, 14.
- Закройте период: все расчёты проведены, инвентаризация дебиторки и кредиторки оформлена, спорные реклассификации (возврат аванса, перевод на 209, уточнение виновного лица) отражены документами учёта, а не правкой отчёта.
- Проверьте, что по счетам из перечня выше включена аналитика договоров. Без неё автозаполнение регистрации бессильно.
- В карточках обязательств заполните сроки и, для ПРОФ/КОРП, графики. Сверьте «оплатить до» с условиями контракта, а не с датой проводки.
- Создайте документ «Регистрация долгосрочной и просроченной задолженности».
- Для показателей на начало года в поле «Сведения от» укажите последний день предыдущего года (например, 31.12.2025, если отчёт за 2026 год).
- Для показателей на конец отчётного периода создайте отдельный документ с датой последнего дня периода (30.06, 30.09 или 31.12).
- Нажмите «Заполнить по данным учёта». Пройдите строки: сумма просрочки, дата возникновения, дата исполнения, сумма долгосрочной части.
- Там, где автоматический расчёт расходится с актом инвентаризации, скорректируйте сумму вручную и оставьте понятный комментарий для следующего отчётного цикла.
- Проведите документ. Именно проведение пишет данные в регистр сведений.
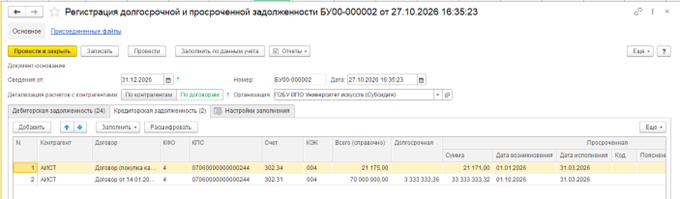
Особый случай — межотчётный период. Регистр сведений, в отличие от регистра бухгалтерии, не умеет «операции после 31 декабря, но до входящих остатков». Если входящие долгосрочные и просроченные суммы нужно заменить, вводят ещё один документ регистрации с датой 01.01 в поле «Сведения от». В него ставят новые правильные остатки целиком, а не дельту. Если на 1 января по любому счёту появилась запись, программа считает, что входящие остатки пересмотрены, и для отчётности года будет брать именно их. Поэтому после «точечной» правки одного договора проверьте остальные счета того же документа.
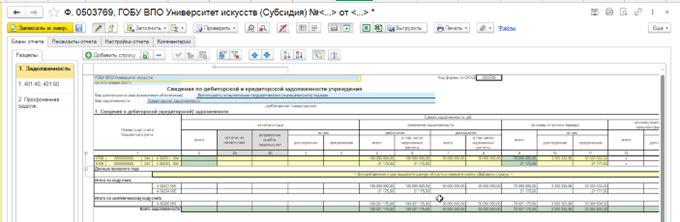
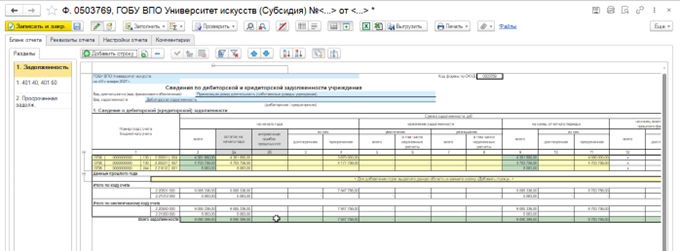
После заполнения документа «Регистрация долгосрочной и просроченной задолженности» на отчетную дату графы 3, 4, 10, 11, 13, 14 ф. 0503169 (0503769) заполняться автоматически.
Часто задаваемые вопросы
Почему форма 0503169 не заполняется автоматически, если все остатки в программе есть?
Автозаполнение формы 0503169 (0503769) опирается не на остатки счетов, а на данные регистра «Сведения о долгосрочной и просроченной задолженности». Этот регистр заполняется только при проведении документа «Регистрация долгосрочной и просроченной задолженности». Без этого документа программа не знает, какая часть остатка является просроченной, а какая — долгосрочной.
Что нужно заполнить в карточке договора, чтобы программа правильно определила просрочку?
В карточке договора необходимо указать срок исполнения обязательства. Для версий ПРОФ и КОРП дополнительно можно вести графики платежей и план-графики реализации. Без даты исполнения программа не сможет рассчитать, является ли задолженность просроченной или долгосрочной, и графы формы останутся пустыми.
Как часто нужно создавать документ «Регистрация долгосрочной и просроченной задолженности»?
Документ создаётся минимум дважды: один раз с датой последнего дня предыдущего года (для показателей на начало года) и один раз с датой последнего дня отчётного периода (30 июня, 30 сентября или 31 декабря). Если в течение периода менялись сроки договоров или возникали новые обязательства, документ рекомендуется создавать повторно.
Какие счета расчётов участвуют в автозаполнении документа регистрации задолженности в 1С:БГУ 2.0?
В автозаполнение попадают счета, по которым ведётся аналитика договоров: дебиторские — 205.00, 206.00, 207.00, 208.00, 209.00; кредиторские — 301.00, 302.00, 304.01. Если по счёту аналитика договоров не включена, программа не может рассчитать дату исполнения и такая задолженность в регистрацию не войдёт.
Как поступить, если сумма просрочки, рассчитанная программой, расходится с данными инвентаризации?
В документе «Регистрация долгосрочной и просроченной задолженности» предусмотрена ручная корректировка строк. Если автоматический расчёт расходится с актом инвентаризации, сумму можно исправить вручную и оставить комментарий для аудитора. После корректировки документ нужно провести — именно проведение записывает данные в регистр сведений, из которого затем заполняется форма.