В 1С:ЗУП 3.1 страховые взносы корректно попадают в РСВ только тогда, когда настройки тарифа, вид дохода по начислениям и персональные данные сотрудников согласованы с данными регистров. Статья объясняет, как до заполнения Расчёта по страховым взносам проверить взносы встроенными отчётами «Проверка расчёта взносов» и «Анализ взносов в фонды», устранить типичные причины расхождений и убедиться в правильности контрольных соотношений перед отправкой.
Основные положения
Расчёт по страховым взносам (РСВ) в программе 1С:Зарплата и управление персоналом редакции 3.1 формируется по данным регистров учёта заработной платы и страховых взносов. Если тариф плательщика, классификация выплат или результаты перерасчётов отражены не согласованно, отчёт может не пройти контрольные соотношения либо уйти в налоговый орган с искажёнными показателями. Поэтому до заполнения регламентированной формы целесообразно сначала привести страховые взносы в соответствие с учётом в 1С:ЗУП, а уже затем создавать РСВ и проверять его перед отправкой.
Цели предварительной сверки
Смысл предварительной сверки состоит в том, чтобы подтвердить совпадение показателей РСВ с фактически начисленными в программе взносами и согласованность сводных разделов с персонифицированными сведениями раздела 3. На практике до представления отчёта проверяют корректность тарифа и актуальность релиза 1С:ЗУП с действующей формой РСВ, выявляют сотрудников и месяцы с отклонениями начисленных сумм от расчётных, сверяют облагаемую базу и необлагаемые выплаты, устраняют расхождения между сводом и персональными данными и только после этого выполняют встроенную проверку контрольных соотношений.
Предварительная проверка настроек в 1С:ЗУП
1. Карточка организации
В разделе Настройка → Организации сверяют сведения для титульного листа: полное наименование по учредительным документам, ИНН, КПП, код налогового органа, ОКВЭД и данные подписанта.
2. Тариф страховых взносов
В учётной политике организации на отчётный период должен быть установлен верный тариф плательщика, поскольку именно он определяет код тарифа в приложениях РСВ. Ошибка в дате начала действия тарифа или его неприменение к отдельным месяцам часто приводит к расхождению свода и раздела 3.
3. Начисления и вид дохода для взносов
В Настройка → Начисления на вкладке Налоги, взносы, бухучет для ключевых выплат уточняют порядок обложения страховыми взносами. Неверно заданный вид дохода по премии, компенсации, вознаграждению по договору гражданско-правового характера или материальной помощи — распространённая причина искажения базы.
4. Кадровые и персональные данные
Для раздела 3 необходимы достоверные ФИО, СНИЛС, ИНН, даты приёма и увольнения, статус застрахованного лица. Отсутствие или ошибка в СНИЛС, а также дублирование карточек сотрудника и физического лица нередко нарушают контрольные соотношения.
Порядок проверки страховых взносов в 1С:ЗУП
1. Актуализация расчёта заработной платы и взносов
Перед сверкой отчётами актуализируют сам расчёт. Нужен релиз 1С:ЗУП 3.1 с актуальной формой РСВ и актуальными контрольными соотношениями. За все месяцы отчётного периода должны быть проведены документы Начисление зарплаты и взносов (при необходимости — отдельные документы начисления взносов). При наличии сторно, исправлений прошлых месяцев и перерасчётов документы доводят до корректного состояния и выполняют пересчёт страховых взносов, чтобы в регистрах не осталось противоречивых записей. Заполнять РСВ поверх непроведённых или лишь частично пересчитанных месяцев не следует: отчёт повторит уже допущенную ошибку учёта.
2. Формирование отчёта «Проверка расчёта взносов»
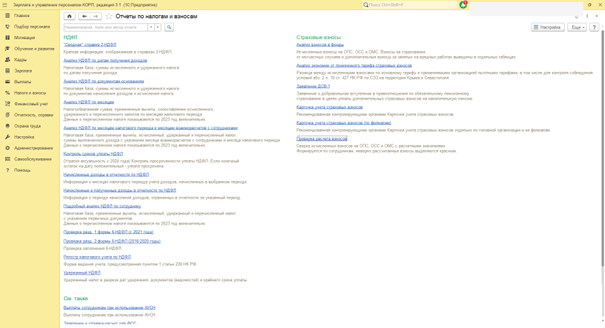
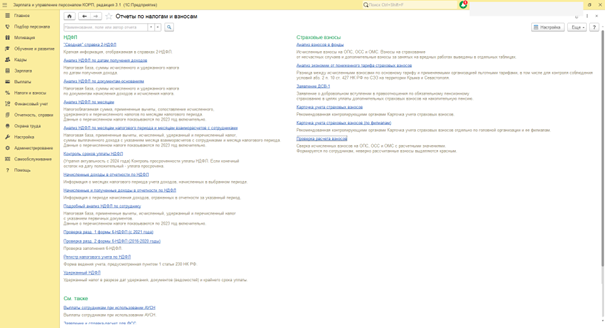
Далее формируют отчёт «Проверка расчёта взносов» по пути Налоги и взносы → Отчёты по налогам и взносам. В отдельных интерфейсах он может называться «Контроль расчёта страховых взносов». Отчёт сравнивает начисленные взносы с расчётными значениями исходя из базы и тарифа и помогает найти сотрудников и месяцы с отклонениями. В списке отчётов по налогам и взносам он расположен в группе «Страховые взносы» рядом с «Анализом взносов в фонды».
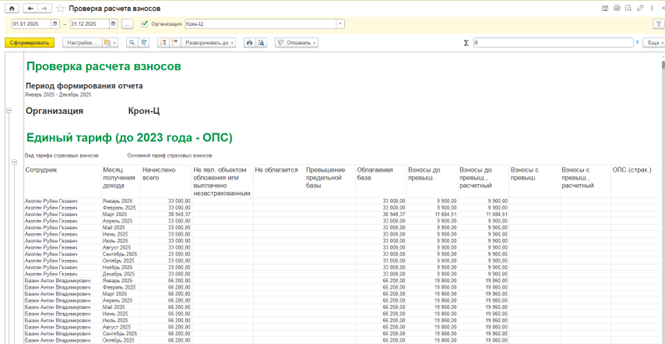
Отчёт целесообразно сформировать за квартал и нарастающим итогом с начала года, по расшифровке перейти к документам начисления и устранить причину расхождения в учёте, а не только скорректировать показатели будущего РСВ.
3. Формирование отчёта «Анализ взносов в фонды»
После этого сверяют картину в целом через отчёт «Анализ взносов в фонды» (Налоги и взносы → Отчёты по налогам и взносам; при иной настройке панелей тот же отчёт может быть доступен среди отчётов по заработной плате).
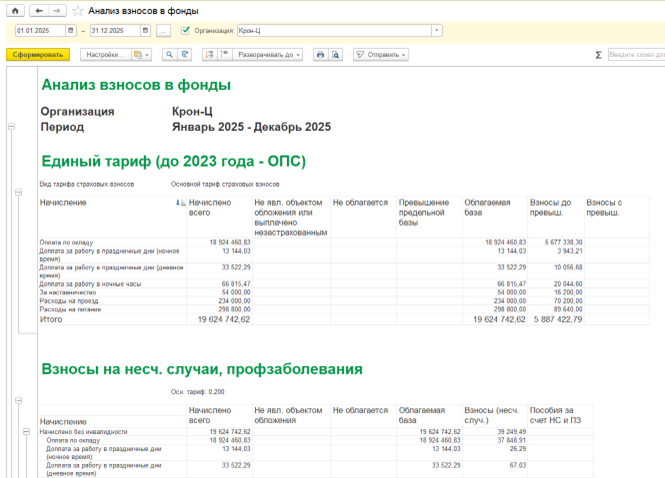
По результатам анализа сопоставляют итоги по обязательному пенсионному, медицинскому и социальному страхованию на случай временной нетрудоспособности и в связи с материнством, проверяют обоснованность необлагаемых сумм и помесячную динамику на предмет существенных отклонений, связанных с непроведённым документом начисления.
4. Устранение типичных причин расхождений
Если расхождения выявлены, чаще всего причина в неверном тарифе или дате его действия, в неправильном виде дохода по начислению, в отсутствии пересчёта взносов после правки зарплаты, в сторно или перерасчёте без корректного отражения в регистрах, в неполных сведениях по договору ГПХ для персонификации, в отсутствии СНИЛС либо дубле карточки физического лица, а также во включении или исключении выплаты из базы вопреки настройке начисления. После исправлений «Проверку расчёта взносов» формируют повторно до устранения существенных отклонений.
5. Заполнение РСВ в 1С:ЗУП и сверка с данными учёта
Когда учёт согласован, заполняют сам РСВ: Отчётность, справки → 1С-Отчётность (возможен и путь из блока налогов и взносов) → Расчёт по страховым взносам за нужный период.
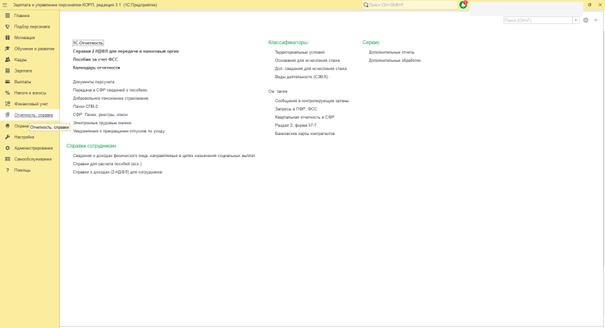
После заполнения суммы взносов в РСВ сверяют с итогами «Анализа взносов в фонды» по месяцам и нарастающим итогом, показатели сводных разделов — с данными раздела 3, код тарифа — с настройками организации. Если свод выглядит корректно, а персонифицированные сведения не сходятся, отчёт отправлять рано: сначала находят сотрудника или группу выплат, не отражённых в разделе 3.
6. Проверка контрольных соотношений
В заполненном РСВ выполняют Проверка → Проверить контрольные соотношения, разбирают каждое замечание и устраняют причину в учёте 1С:ЗУП. Ручная правка только ячеек отчёта без изменения документов, как правило, приводит к повторным ошибкам в следующих периодах. После исправлений РСВ перезаполняют и снова проверяют контрольные соотношения. Представлять расчёт следует после успешной проверки; при направлении уточнённых расчётов дожидаются положительных протоколов по предшествующим отправкам.
Кому полезна методика
Описанный порядок полезен организациям, которые ведут расчёт заработной платы и взносов в 1С:ЗУП 3.1 и представляют РСВ из этой программы, а также специалистам после массовых перерасчётов, смены тарифа или большого числа договоров ГПХ, при повторных отказах по контрольным соотношениям и перед отчётной кампанией, когда требуется проверить базу и актуализировать релиз.
Заключение
Приведение страховых взносов в соответствие перед РСВ в 1С:ЗУП — это прежде всего согласование учёта, а не косметическая правка формы. Сначала настройки и персональные данные, затем проверка расчёта взносов и анализ базы, далее исправление документов, заполнение РСВ, контрольные соотношения и повторный контроль.
Часто задаваемые вопросы
Почему взносы прошли в учёте, но в РСВ суммы расходятся? Чаще всего расчёт заполняется поверх непересчитанных месяцев: сторно или исправление зарплаты внесли, а документ «Начисление зарплаты и взносов» за этот месяц не перепровели. В таком случае в регистрах одновременно находятся исходная и корректирующая записи, и РСВ суммирует обе. Решение — перепровести документы начисления за проблемный период, а затем сформировать отчёт «Проверка расчёта взносов» повторно.
Что такое отчёт «Проверка расчёта взносов» и чем он отличается от «Анализа взносов в фонды»? Отчёт «Проверка расчёта взносов» (Налоги и взносы → Отчёты по налогам и взносам) сравнивает фактически начисленные взносы с расчётными значениями по базе и тарифу и выводит расхождения с расшифровкой по сотруднику и месяцу. «Анализ взносов в фонды» показывает сводную картину по видам страхования (ОПС, ОМС, ОСС) и помесячную динамику. Сначала используют первый отчёт — для поиска ошибок; после их устранения второй подтверждает, что итоги совпадают с данными РСВ.
Нужно ли проверять настройки организации перед формированием РСВ? Да. Ошибка в тарифе плательщика или в дате начала его действия меняет код тарифа во всех приложениях РСВ и ведёт к несоответствию контрольным соотношениям. Перед заполнением отчёта проверяют: тариф в учётной политике, ИНН и КПП на титульном листе, порядок обложения взносами ключевых видов начислений (особенно премий, ГПХ и материальной помощи), а также СНИЛС и данные застрахованного для каждого сотрудника в разделе 3.
Можно ли исправить расхождение прямо в ячейках РСВ, не трогая учёт? Технически — да, но это ведёт к повторной ошибке: при следующем пересчёте программа заново подтянет данные из регистров. Правильный путь — сначала исправить причину в документах 1С:ЗУП (тариф, вид дохода, перепровести начисление), потом перезаполнить РСВ и снова выполнить Проверка → Проверить контрольные соотношения. Только после прохождения встроенной проверки расчёт готов к отправке.
Когда нужен уточнённый РСВ? Уточнённый расчёт подаётся, если после отправки первичного РСВ обнаружена ошибка: занижение базы, неверный тариф, некорректные персональные сведения раздела 3. Перед формированием уточнёнки дожидаются положительного протокола по предшествующей отправке, исправляют причину в учёте 1С:ЗУП и перезаполняют расчёт за тот же период — при этом номер корректировки увеличивается на 1.